先看临床痛点。传统开放手术切口通常大于5厘米,失血量大、并发症多、康复周期长;20世纪80年代兴起的腔镜微创手术虽然显著降低了创伤,但二维影像缺乏深度信息、器械自由度低于人手、无法消除生理性震颤,且高度依赖医生经验与体力。手术机器人以三维高清视野、震颤滤除和主从遥操作控制,把"凭手感"的手术变成可量化、可重复的标准化操作;医生坐姿完成全程操作,同步减轻疲劳与术中辐射暴露,学习曲线也随之缩短。
再看市场空间。弗若斯特沙利文数据显示,全球手术机器人市场规模预计从2026年的328.0亿美元增至2030年的631.2亿美元,复合增长率17.8%;中国市场则从2026年的224.5亿元增至2030年的708.5亿元,复合增长率达33.3%,约为全球增速的两倍。国内增长快于全球,本质是渗透率洼地所致。
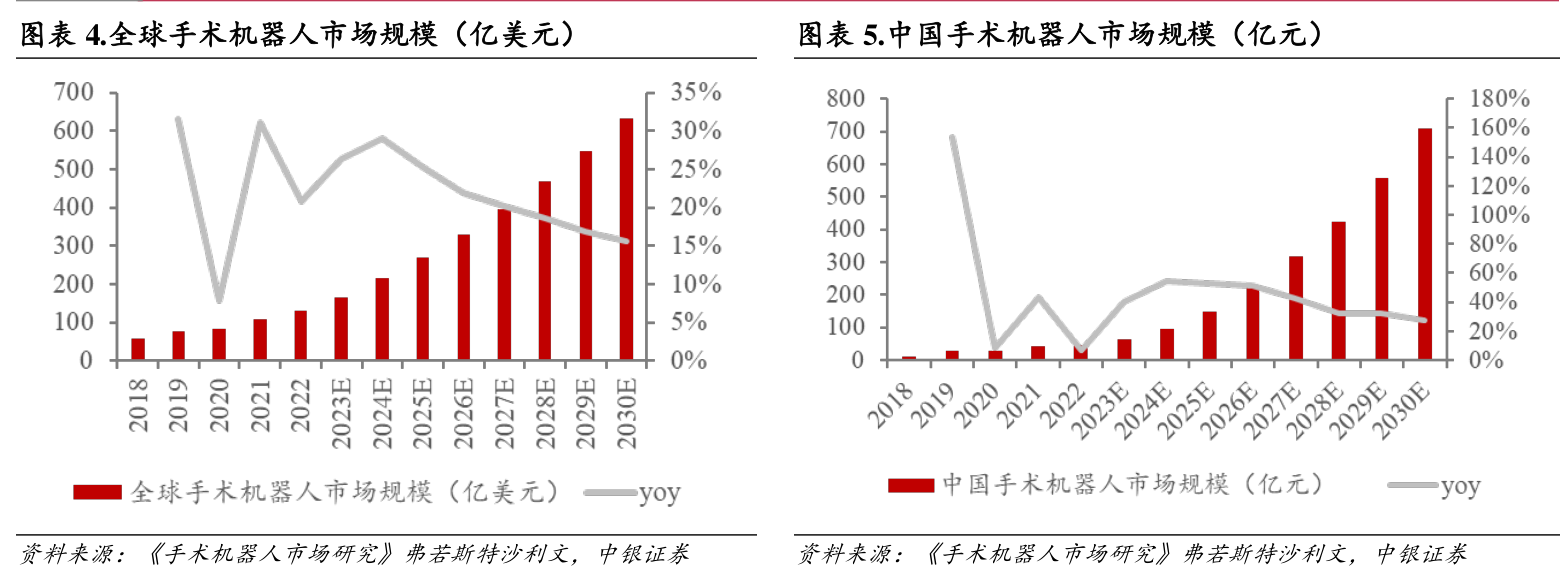
图表:全球与中国手术机器人市场规模及增速(资料来源:弗若斯特沙利文,中银证券)
替代基本盘:渗透率洼地叠加国产获批潮
2024年,美国机器人辅助腔镜手术渗透率为21.9%,中国仅为0.7%——这一差距既是差距,也是空间。长期以来,腔镜赛道由直觉外科的达芬奇系统主导,截至2024年底其全球装机量占比约58.6%。
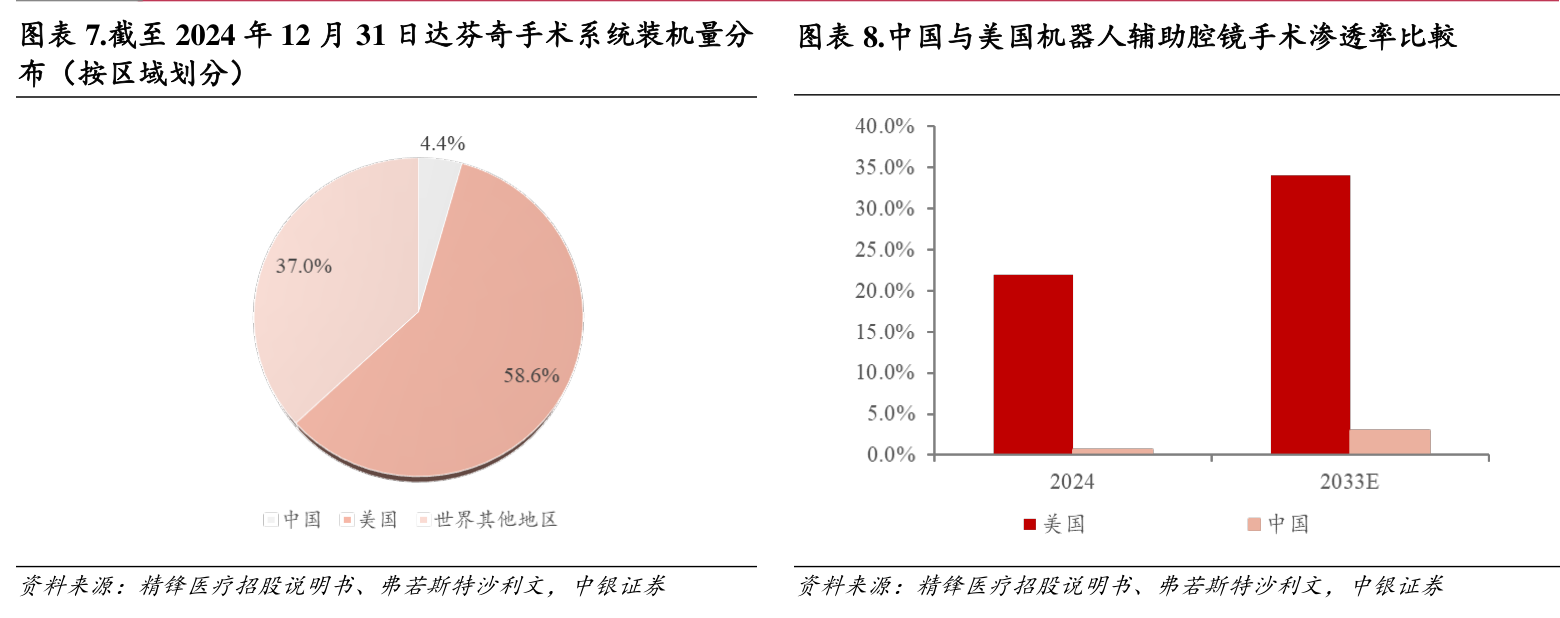
图表:达芬奇手术系统装机量分布及中美机器人辅助腔镜手术渗透率比较(资料来源:精锋医疗招股说明书,弗若斯特沙利文,中银证券)
转折在于国产获批潮:截至2025年底,国家药监局共批准13款多孔腔镜手术机器人,其中11款为国产;中国多孔腔镜机器人装机量由2019年的134台增至2024年的502台,年复合增长率30.2%,预计2033年将达到5923台。
骨科赛道则呈现出另一种替代样本:在脊柱/创伤领域,天智航以约87%的装机份额占据绝对领先,前三家企业合计占比98%——这一赛道国产厂商不是在追赶,而是直接确立了主导地位。竞争加剧的另一面是价格门槛下移:进口系统海外出厂价约为50万—250万美元,而国产多孔腔镜机器人招标价格多在540万—1500万元区间,康多系列低至540万—990万元。性价比优势,正是后续出海叙事的起点。
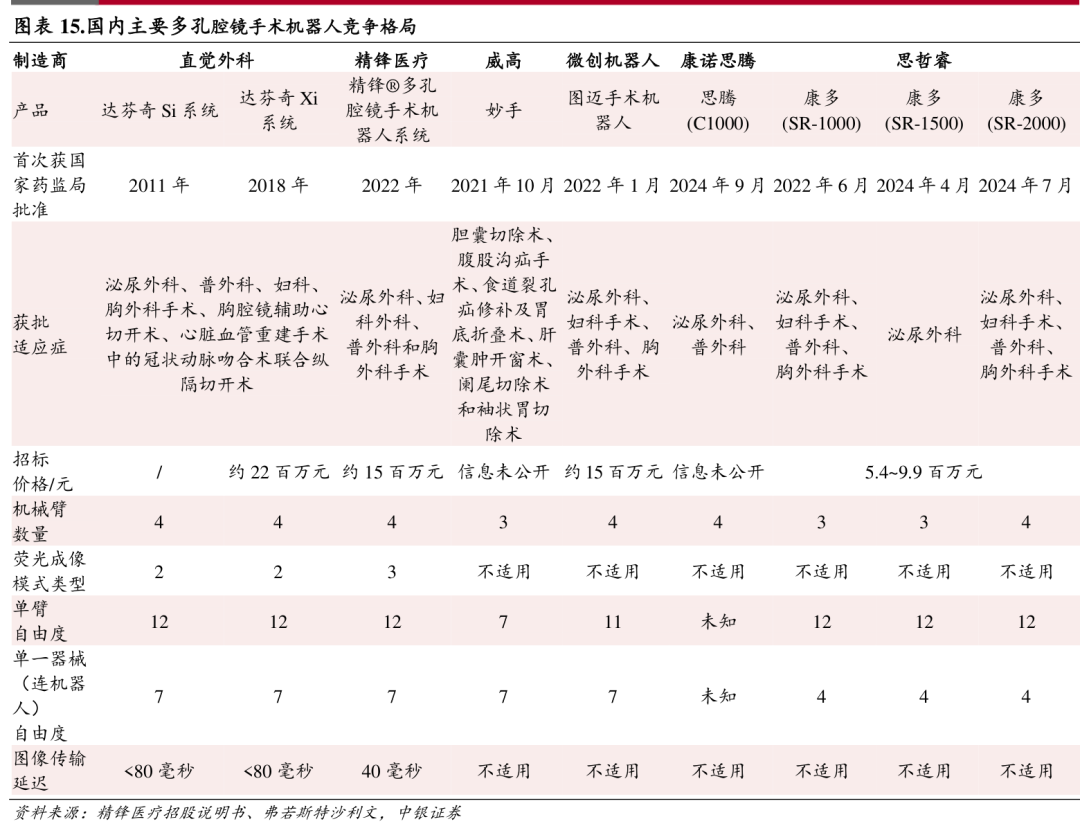
图表:国内主要多孔腔镜手术机器人竞争格局(资料来源:精锋医疗招股说明书,弗若斯特沙利文,中银证券)
政策打通"最后一公里":从配置证松绑到收费立项
国产替代的加速,离不开政策端的持续加码。配置端,腔镜手术机器人由甲类大型医用设备调整为乙类,医院采购审批周期明显缩短;2024年版《产业结构调整指导目录》将手术机器人明确列为鼓励类产业;2025年7月国家药监局优化高端医疗器械审评审批。
真正的关键节点是2026年1月:国家医保局发布《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,统一设立"手术机械臂"价格项目,实行与主手术挂钩的系数化收费,并前瞻性设立"远程手术辅助操作费"。这解决了手术机器人"怎么收费"的核心痛点。
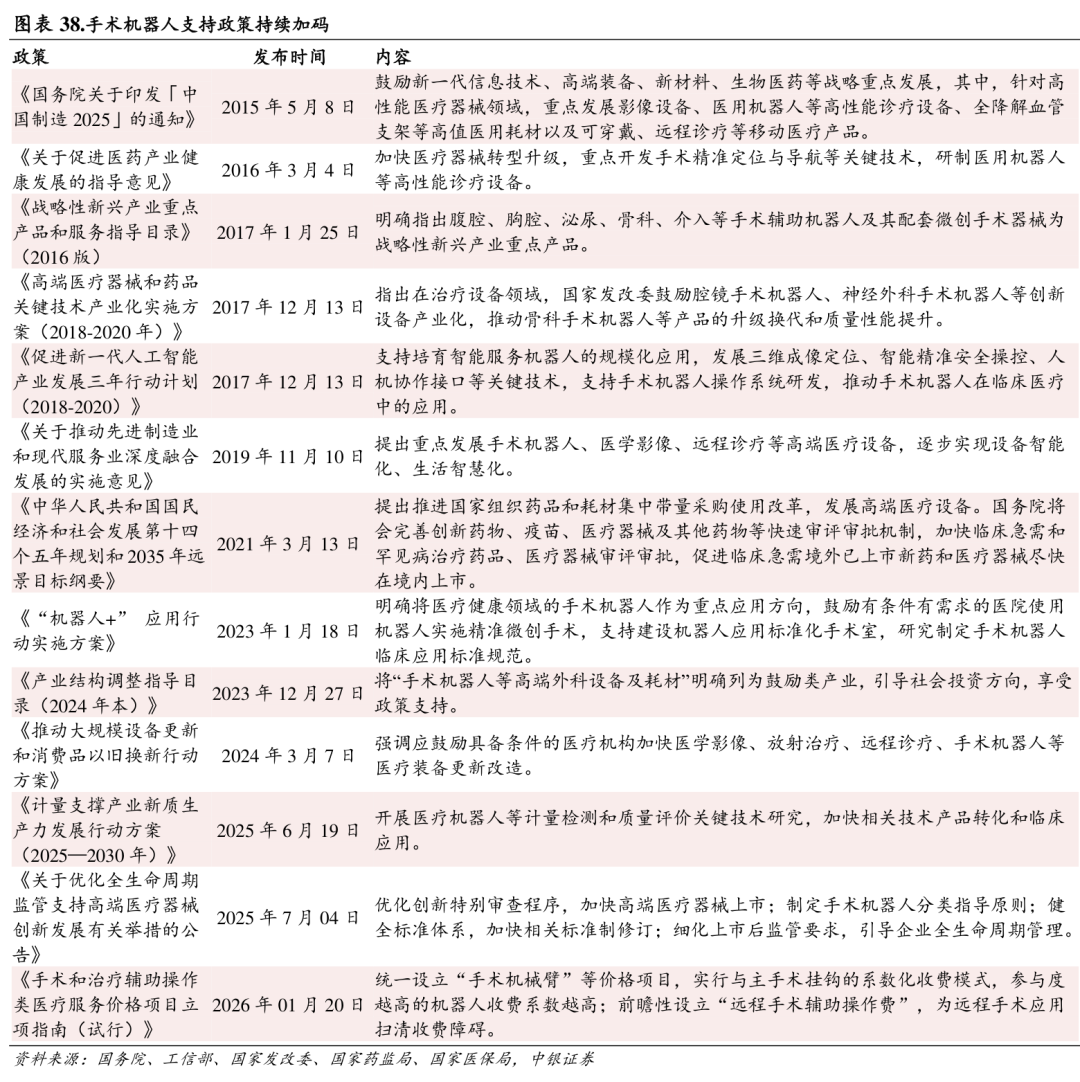
图表:手术机器人支持政策持续加码(资料来源:国务院、工信部、国家发改委、国家药监局、国家医保局,中银证券)
理解了这一点,才能理解巴西—科威特跨洲远程手术的分量:当收费端障碍被清除,5G远程手术就从临床前沿探索正式迈向规模化应用,而远程能力恰恰是国产设备出海最具辨识度的差异化标签——医疗资源匮乏地区无需购置设备即可共享专家资源,这对亚太、中东、拉美市场的吸引力是结构性的。
冷思考:三个不能忽视的约束
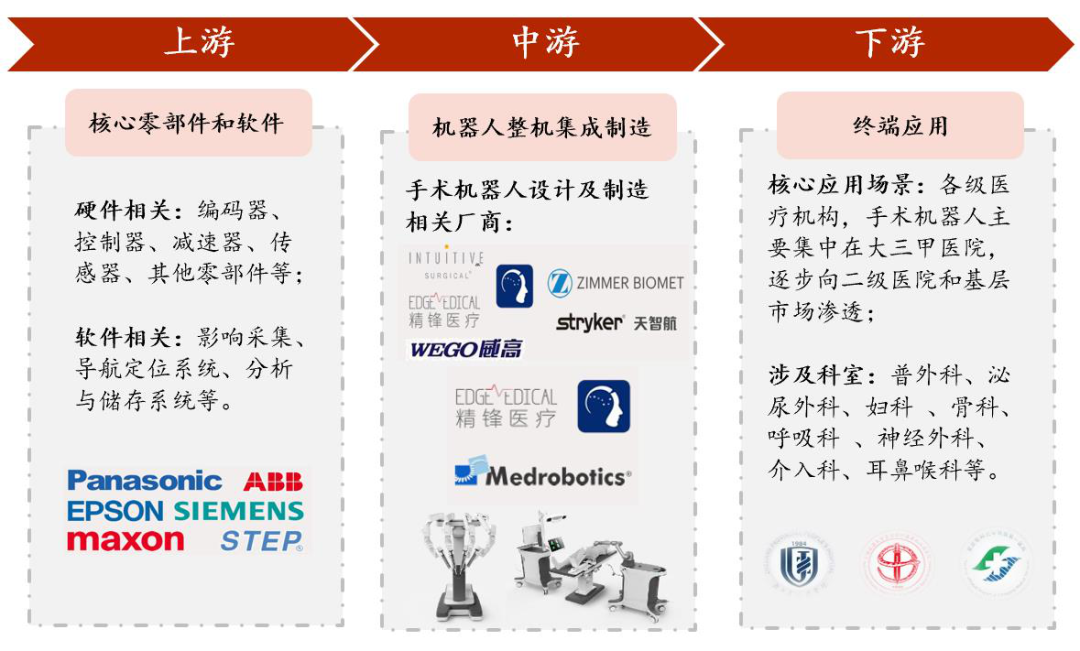
第一,核心零部件仍是"卡脖子"环节。减速器、控制器、传感器三大核心部件约占整机成本70%,其中伺服系统和精密减速器仍以进口为主,直接影响国产设备的成本竞争力与复杂手术场景表现。
第三,出海考验远未结束。海外市场面临各国差异化监管审批、市场准入与本地化服务挑战。出口基数尚小(前8月6.72亿元),高增速建立在低基数之上,能否持续兑现仍需观察。
结语
0.7%的国内渗透率、33.3%的市场复合增速、272.9%的出口涨幅——三个数字分别对应替代空间、增长动能与全球化拐点。国产手术机器人正在同时经历两个进程:在国内,从大三甲向二级医院与基层市场渗透;在海外,从设备出口向"设备+远程手术"的能力输出升级。替代逻辑与出海逻辑的共振,才是千亿蓝海真正的掘金方式。
免责声明:
智慧医疗网转载其他网站内容,出于传递更多信息而非盈利之目的,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。
本平台所发布信息的内容和准确性由提供消息的原单位或组织独立承担完全责任!
凡来源注明智慧医疗网的内容为智慧医疗网原创,转载需获授权。