最近医疗 AI 的叙事,正从"某个模型又过了哪道关",转向"怎么在真实医院里成体系地用起来、卖出去"。
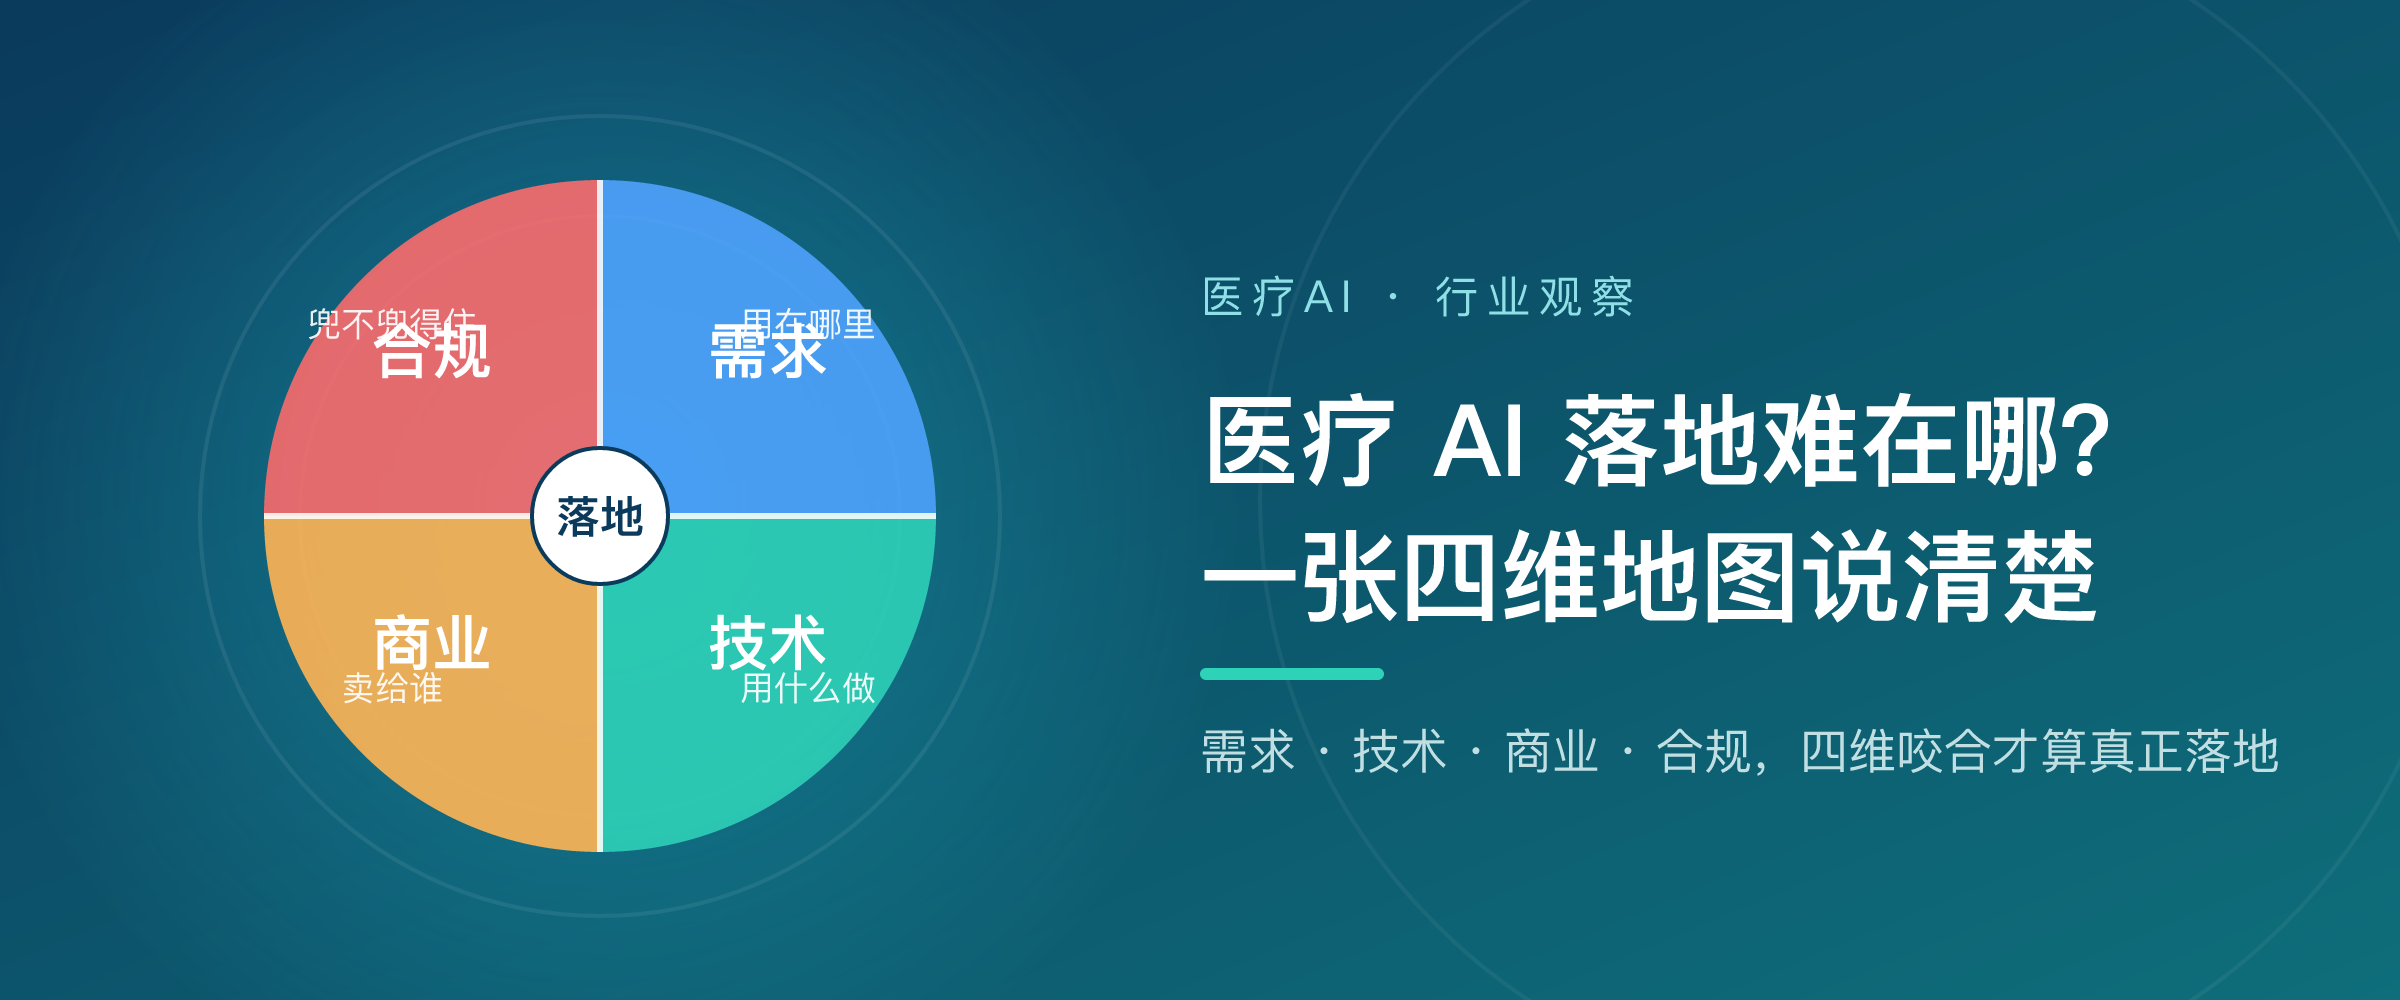
但"用起来"和"卖出去",其实有四个维度同时在发生:一是在哪些场景用(需求),二是用什么技术、谁在做(技术),三是卖给谁、怎么变现(商业),四是门槛和成本兜不兜得住(约束)。把这四个维度拼到一起,才是一张完整的落地全景图。
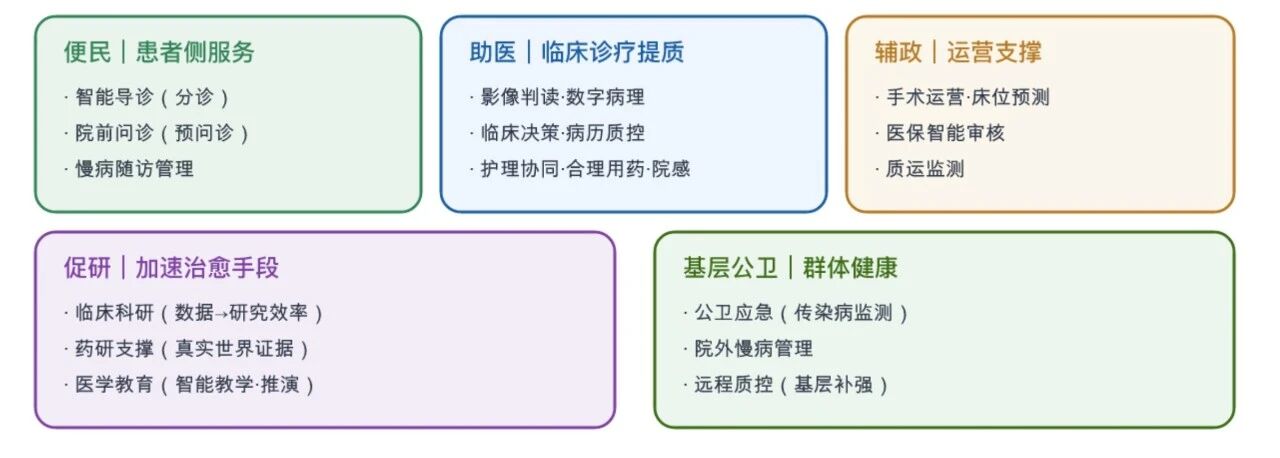
需求侧的分类,可以按"便民 / 助医 / 辅政 / 促研 / 基层公卫"分为五类,并落到17种非常具体的场景里:
· 便民(患者侧服务):智能导诊、院前问诊、慢病随访。
· 助医(临床诊疗提质):医学影像判读、数字病理、临床决策、病历质控、护理协同、合理用药、院感质控。
· 辅政(运营支撑):手术排程、床位预测、医保智能审核、质量与运营监测。
· 促研(加速治愈手段):临床科研、药研支撑、医学教育。
· 基层公卫(群体健康):公共卫生应急、院外慢病管理、远程质控。
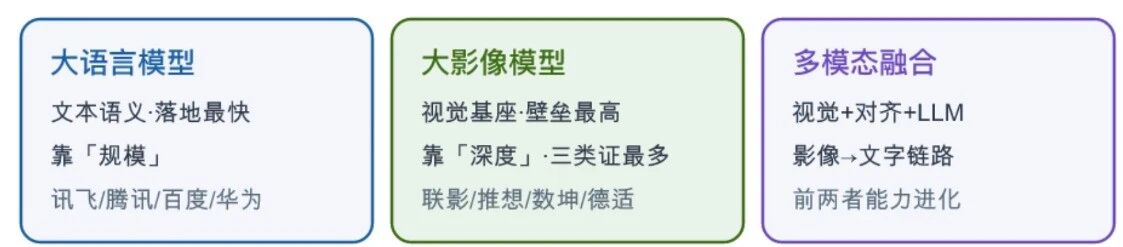
需求清楚了,紧接着是"拿什么技术填进去"。从技术架构看,医疗 AI 大模型分两个基础类型,外加一个融合形态:
· 大语言模型(LLM):处理文本语义、对应认知推理。落地最快、无需 GPU、API 接进 HIS 即跑,但同质化严重,终局大概率由 2–3 家头部通用厂商吃掉大部分市场。代表:讯飞、腾讯、百度、阿里、华为。
· 大影像模型(视觉基座):提取影像特征、对应视觉判读。三类证最多、壁垒最高,不同病种需不同三类证,没有一家能全覆盖,更像"圈地运动"——先拿证者先占根据地。代表:联影(设备绑定)、推想(胸肺)、数坤(心脑血管)、鹰瞳(眼底)、深睿(多病种)、德适(影像基座模型,2026 年 5 月 AI AutoVision 获批三类证,为全球首款基于大模型的染色体核型 AI 辅助诊断软件)。
· 多模态融合模型(MLLM):视觉编码器 + 对齐层 + LLM,实现"影像→文字"链路,是前两者的能力进化,而非独立第三类。
技术路线之外,更要紧的是客户对象。按商业模式分,主流玩家清晰划为五大赛道:
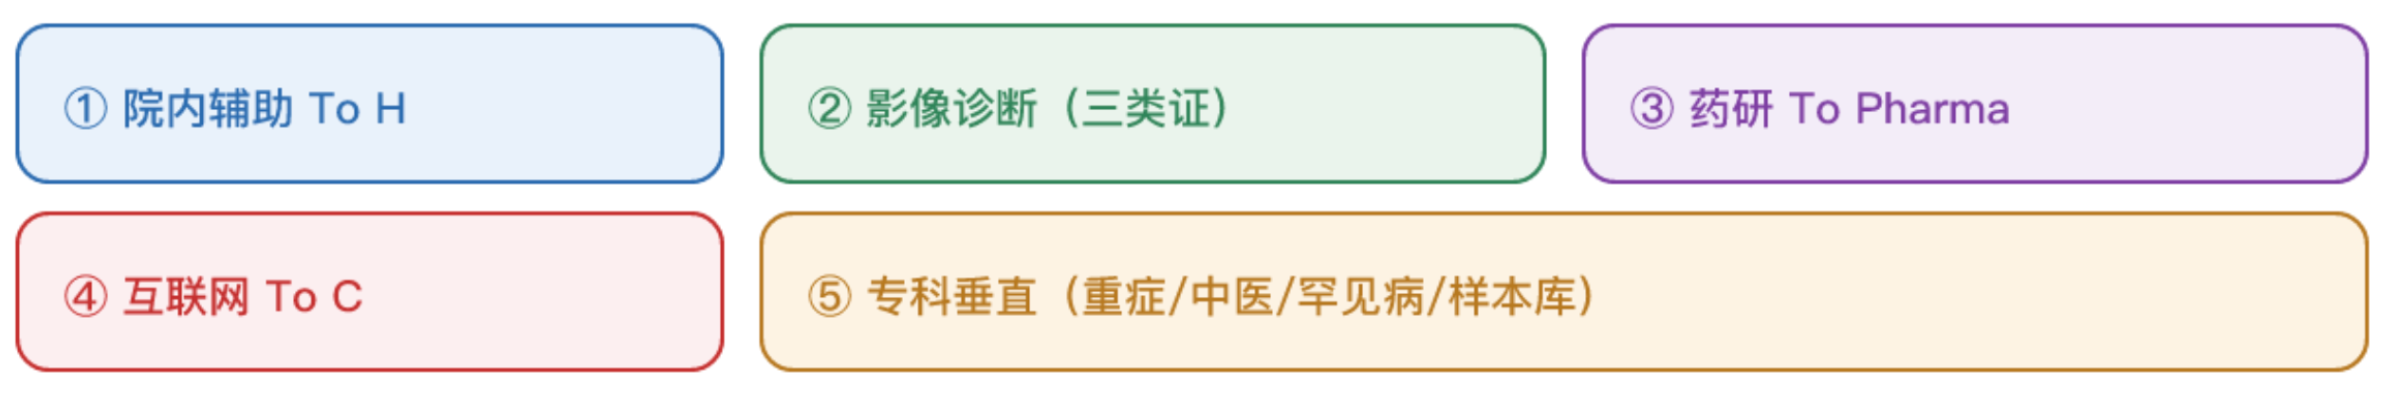
电子病历结构化、智能病历、MDT 会诊、DRG 质控、合理用药、院内随访——多打包在 HIS/EMR 信息化项目里,需求普遍但单独付费意愿偏弱。
代表企业:百度灵医、讯飞 iFlyMed、卫宁 WiNGPT、医联 MedGPT。
多模态病灶检出、分割、智能报告——国内唯一成熟 NMPA 三类证赛道,具备独立医疗器械商业化资质。
代表企业:德适 iMedImage、联影元智、深睿、推想、数坤、鹰瞳。
靶点挖掘、化合物生成、试验设计——客单价高、周期长,与临床赛道壁垒极高。
代表企业:晶泰、英矽、阿里通义 Bio。
线上预问诊、报告解读、慢病咨询——AI 不可替代执业医师问诊,仅作前置咨询,多作平台引流联动保险/体检变现。
代表企业:京东健康、平安 AskBob、字节小荷、智诊科技。
重症围术期、中医、罕见病、生物样本库——避开大厂正面竞争,靠专科资源筑护城河。
代表企业:迈瑞启元、数智岐黄/仲景、协和太初、海尔魁斗。
行业共识很直接:医疗大模型的终极竞争,不是算法参数比拼,而是深度嵌入真实工作流 + 可持续商业模式 + 守住合规底线;影像赛道尤其"合规资质决定长期天花板"。
场景再好、技术再强、商业故事再动人,落不了地都是空谈。三道硬约束必须前置:
截至 2026 年 6 月,中国累计获批 127 张 AI 医用软件三类证,影像占六成以上;合规清退大限将至,未持证产品下半年或面临停用。
软件 + 硬件 + 维护 + 数据治理,总投入约为软件价的 3–5 倍。
影像 AI 不是装完即静态,模型需持续用本院数据增量训练,离开厂商技术团队,半年后准确率可能明显下滑。
说明:三类证针对高风险诊断类AI 医用软件(监管等级最高),并非所有医疗 AI 的唯一路径。中风险产品可取二类注册;文本类与生成式 AI 服务还涉及算法备案、生成式 AI 服务备案及《个人信息保护法》《数据安全法》等数据合规要求,与三类证并行而非替代。三类证是"辅助诊断级影像 AI"这道最高门槛,不是全行业唯一通行证。
把上面四个维度收口成动作,选型可以浓缩成一句话——明确需求、看资质(有无三类证)、算总成本、问后续迭代、先试点再铺开。不少行业梳理会把落地拆成一条实施节奏(如场景筛选 → 流程设计 → 数据治理 → 智能体开发 → 试点验证 → 规模推广),不同机构表述不一,并非统一标准,仅作参考。
相对有共识的是关键控制点:优先高频、标准化、低风险场景;明确人机权责;设置信度阈值与人工复核;持续监测误报、漏报、偏差与模型漂移。
就在本周(2026-09-18),达摩院 DAMO RADAR 登顶Science——面向腹部增强 CT 的通用影像 AI,一次性识别 146 种病症、平均准确性首次达影像科专家水平(近 4 万次真实检查 AUC 0.913,急诊急腹症 AUC 0.904)。它的方法核心是"解剖级细粒度对齐 + 自适应对比建模",用现成诊断报告作"教材"降低标注依赖;与放射科医生的人机对比中,仅 3 名资深医师略优,AI 辅助使医生敏感性 +10%、读片时间 −30.7%。值得注意的是,研究者明确:专病模型与通用模型将长期并行——专才求极致特异性(如癌症筛查避免假阳性),通才求广覆盖(如腹部多器官不遗漏),二者在不同场景各有用武。
实际上,截至当前,医疗AI行业的"通用影像基座"已出现两条有代表性的产业路径,可作并列观察:一条是阿里达摩院的DAMO RADAR,一条是德适科技的iMedImage。
二者定位不同:DAMO RADAR 在"单模态通用"上把准确性推到专家级、以顶刊实证立标杆;iMedImage 走"跨模态宽覆盖 + 持证落地"路线。它们与学界 RadFM(2025)共同构成"通用影像基座"的三路证据,也把"医学影像辅助诊断"这一最成熟赛道的天花板,又往上推了一截。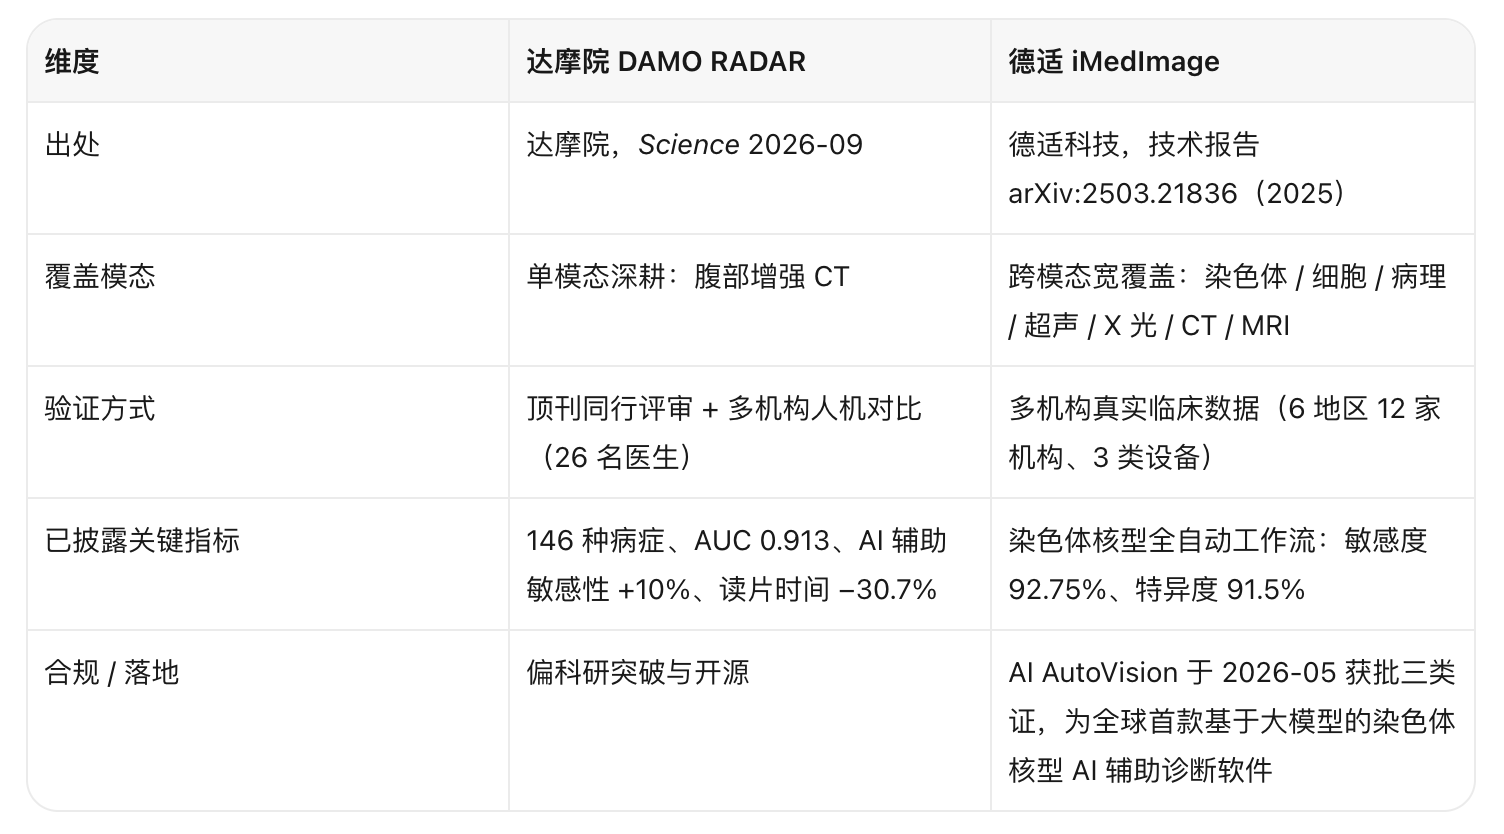
医疗 AI 的价值坐标,不是一条单线:场景定抓手、技术定路线、商业定壁垒、合规定生死。真正难的,从来不是有没有场景,而是能不能在真实世界里,把需求、技术、商业在约束条件下真正同时跑通。
免责声明:
智慧医疗网转载其他网站内容,出于传递更多信息而非盈利之目的,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。
本平台所发布信息的内容和准确性由提供消息的原单位或组织独立承担完全责任!
凡来源注明智慧医疗网的内容为智慧医疗网原创,转载需获授权。