在刚刚结束不久的“2026世界机器人大会”上,机器人何时能够从“演示”走向“应用”已经成了全社会关心的话题。不过在医疗领域,机器人已经“悄悄”上岗,成为了守护人民健康的新时代“白衣天使”。
手术机器人的临床使用意义非常可观,有望带给医生和患者实际、明确的疗效和便捷性提升。其临床获益可能包括:更精准、更微创、出血更少、恢复更快、并发症更低,同时改善医生工效学、缩短学习曲线、拓展手术边界;从传统手术较为依赖医生个人经验和操作水平,转变为通过手术机器人的算法和辅助,实现更精准、更标准化的手术过程和相对更好的治疗体验。
以当前临床应用相对较多的骨科手术机器人为例,在多数情况下,传统手术会造成相对较大的创面或切口。对于骨科手术常见的老年患者而言,较大的创面和切口往往意味着需要承担更大的身心负担、经常伴随着输血的需求、且手术时间通常以小时为单位,患者的术后住院和康复时间相对较长。对于医生和患者而言,相对“费时费力”。而随着骨科手术机器人的辅助加入,切口更小将带来出血量和输血需求的大幅下降,更精准的导航和操作有望使得术后住院时长和并发症风险显著降低,治疗全程的费用和卫生经济学上有望具备明确的性价比优势。
国家医疗保障局于今年1月20日印发的《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》政策是在认可手术机器人的疗效获益以及卫生经济学性价比提升的基础上,帮助产业规范化加速的重要节点。该指南以价格立项引领医疗技术升级,引导“传统治疗”向“精准医疗”转型,有望加速打通手术机器人、远程手术等前沿技术从临床探索迈向实际应用的"最后一公里"。
资料来源:湖南省医保局2026年04月07日《关于辅助操作类医疗服务价格项目的公示》,汇丰晋信基金整理。
目前,已经有湖南、广东、贵州、湖北、新疆、天津等多个省份跟进落地手术机器人收费政策,各地细则大多采用“与主手术价格挂钩+按比例加收”模式。
以全国首个发布省级价格公示的湖南省为例,一类医院的各档位价格区间(保底—封顶)分别为:导航[1800, 3600]元、参与执行[5000, 12000]元、精准执行[16000, 26000]元、远程手术[20000, 37000]元。其给予了手术机器人更加明确的档位划分以及对应的价格指导,且对于临床获益更加明确,有更充分手术案例支持的头部厂商而言,医生和患者的教育有望加速。
从行业发展和投资的角度,我们也意识到是手术机器人行业当前仍存在着较大的预期差。
由于手术机器人采购价格相对较高,使得在行业初期不同类型的医院和医生对于手术机器人的采购/使用意愿差距较大,行业当前增速仍相对有限。这可能需要行业有更多的经验和资金性价比的支持以完成转化。因此,手术机器人行业在起步阶段的确需要更多的投入和耐心去做市场培育、提升医生和患者的接受度。
但我们也应当看到,我国三级医院约4,111家,二级医院约12,294家,一级医院约13,287家(数据来源:国家卫生健康统计年鉴,2024年末数据),无论以骨科手术机器人目前的装机量为统计口径,或是以手术机器人辅助手术/手术总量为统计口径,目前我国的手术机器人使用率仍处于极低个位数,未来有较大的增长空间。
值得关注的是,我们已经在近期看到了较多的信号,证明该行业的增长有望进入到下一个更加快速,更加成熟的阶段。目前市场对于这个行业的拐点,以及其确定性,成长性,包括天花板空间的判断和定价,可能并不充分。
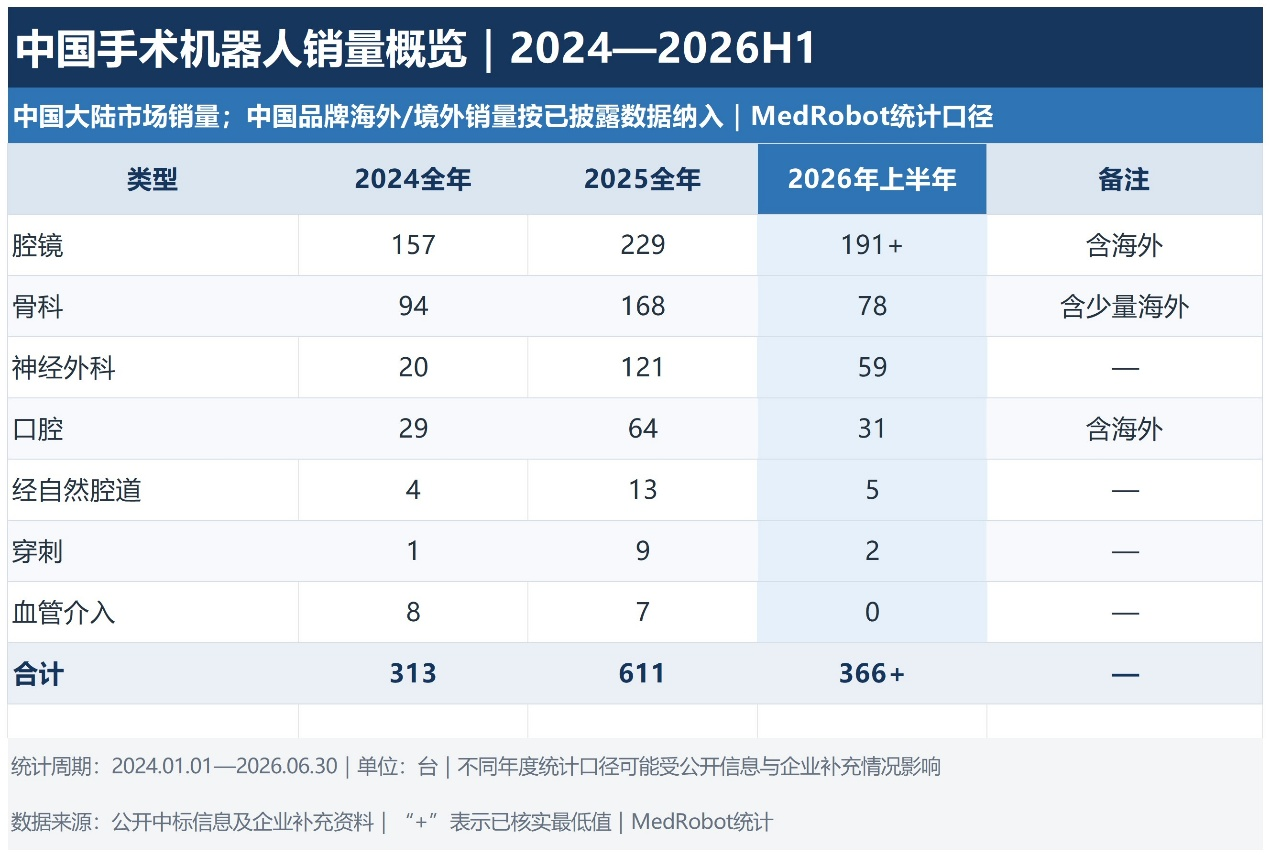
当前市场聚焦的重点主要在于头部公司销售了多少台手术机器人,但从行业发展的规律来看,手术机器人相关公司盈利的最主要来源,可能并非是销售机器,而是装机后的使用费和耗材费。当前行业仍处在“跑马圈地”的装机阶段,因此尚未看到使用耗材相关业绩的短期大幅释放。但可以预期的是,随着装机量的累积,后续越来越多的应收或将由更高毛利的台均(使用)费用贡献。
另外,伴随着头部公司的成长,一方面我们看到了此行业具备非常明显的龙头效应,即具备产品力的厂商最容易在中标装机的过程中保持领先的竞争身位,另一方面,我们也已经从持续跟踪到的头部公司的“装机量-台均手术量-耗材使用量-总手数量”等多个前瞻指标看到医生对于手术机器人使用的认可和习惯的快速形成,且这些指标均可以在许多维度阶段性地相互验证。因此,我们认为当前节点,产业中医院、医生对于手术机器人越来越广泛的接受和使用已成为必然的趋势,且伴随着头部厂商的手术案例的积累,性能的改进,以及政策的助力,未来有望进入到“1-10”的快速成长阶段。
盈利增速制约估值提升
关注海外市场“第二增长曲线”
尽管整个行业的长期增长空间较为广阔,但当前行业头部公司仍未实现盈利,而且从行业招采数据和上市公司报表来看,行业仍处于缓慢增长的阶段,这也是当前市场对该行业的爆发力没有给予较强信心的主要原因。
短期和中期来看,政策和支付端的改善实际落地可能仍需要较长的时间周期。年初的政策改善短期更多是情绪上的提振,对于行业的加速效果有限;但未来逐年加速改善的确定性或将大幅提高。
例如某国产骨科机器人,截至2026年6月30日,其累计手术量已超过18万例,对比截至2025年底的15万例以及2024年底的10万例,其手术量的快速累积是其产品力和医患快速渗透的最好证明。
除了国内市场以外,我们也在看到越来越多的手术机器人公司在积极推动出海进程,且已经看到了实质的订单层面的落地和放量趋势,初步验证了国产手术机器人在全球市场中的竞争力。
以国产某腔镜机器人为例,截至2025年底已在全球超过60个国家或地区取得认证;截至2026年4月30日全球商业化订单突破220台,覆盖超50个国家和地区,累计商业化装机超过140台,且有望在未来保持非线性的快速增长。
类似的,有手术机器人企业的2025年收入中,海外收入同比增长 287%,海外收入占比提升至 73%,海外的收入已经成为主要贡献,充分验证了中国手术机器人的出海竞争力。
从时间节点上来看,由于医疗设备的招采通常有比较明显的时间效应,因为我们将重点关注下半年、尤其是四季度各家龙头企业的放量情况。并关注2026年的业绩表现能否推动整个行业突破当前的市场预期和估值框架,从而进入“盈利-估值”持续双击的新阶段。而从公司选择上来看,各个细分领域的龙头公司,尤其是出海增长较快的龙头公司,或将率先突破业绩对估值的制约。
免责声明:
智慧医疗网转载其他网站内容,出于传递更多信息而非盈利之目的,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。
本平台所发布信息的内容和准确性由提供消息的原单位或组织独立承担完全责任!
凡来源注明智慧医疗网的内容为智慧医疗网原创,转载需获授权。